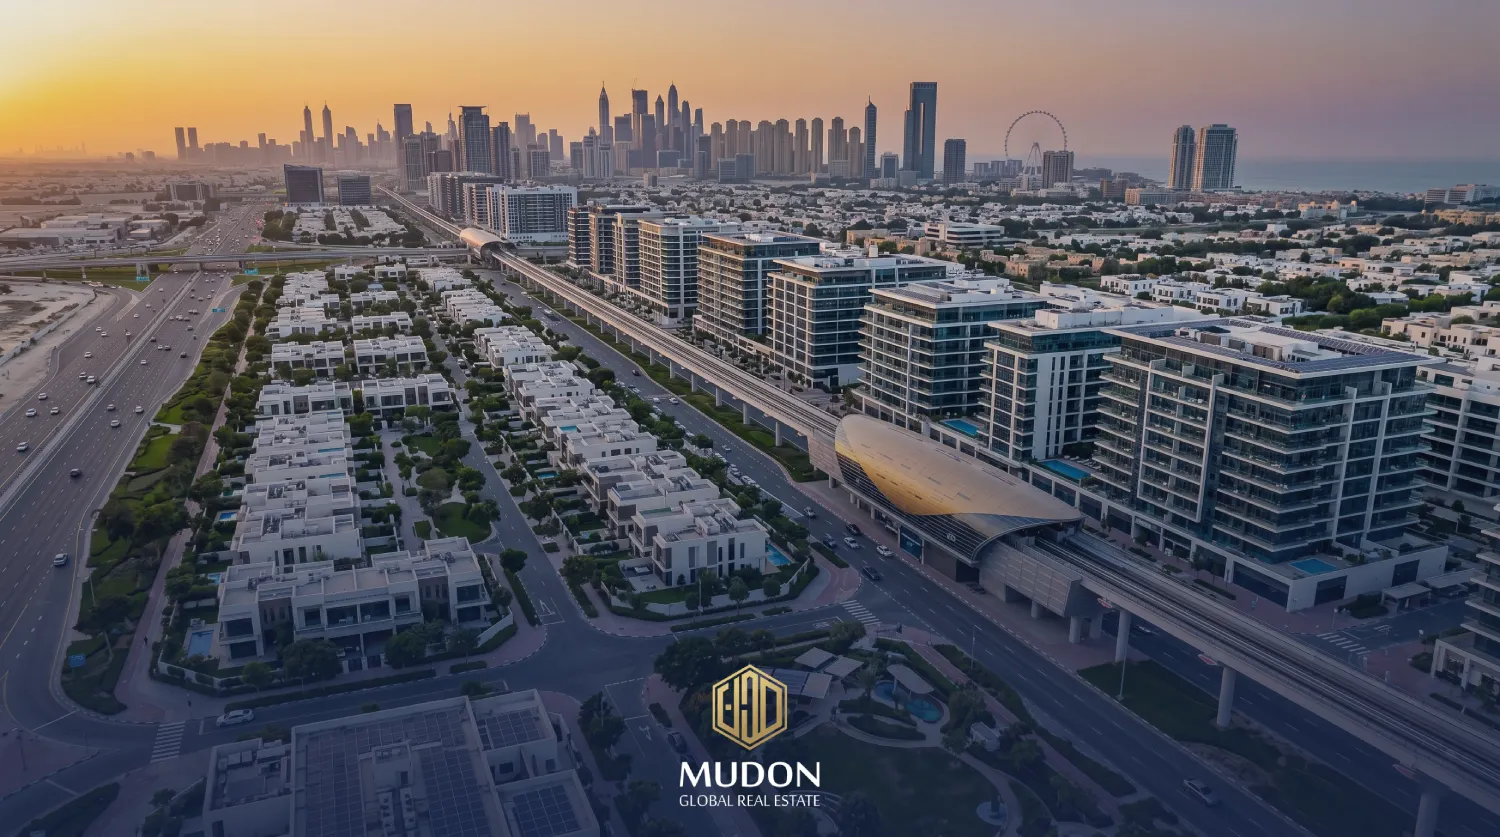
Au cycle immobilier de 2026, la boussole de la « liquidité intelligente » se tourne vers les zones qui ont réussi à passer de projets en développement à des communautés matures et autosuffisantes. Le quartier « Al Furjan » s’impose comme l’un des pôles immobiliers les plus solides du segment « premium de milieu de marché » (Mid-Market Premium) à Dubaï.
Al Furjan n’est plus seulement une zone prometteuse ; elle est devenue un moteur robuste de génération de rendements, soutenu par une infrastructure intégrée et un flux démographique considérable.
Chez Mudon Global, nous comprenons qu’aujourd’hui l’investisseur stratégique s’appuie sur ses propres recherches et sur des analyses de données approfondies avant de prendre ses décisions financières. C’est pourquoi nous avons conçu ce rapport comme un outil analytique intensif, destiné à soutenir vos conclusions intellectuelles et à vous offrir une lecture précise des mécanismes du marché à Al Furjan, loin des recommandations stéréotypées et répétitives.
Table des matières
Identité géographique et économique : qu’est-ce qu’« Al Furjan » du point de vue du capital ?
Pour l’investisseur international qui lit Dubaï depuis l’extérieur, le nom « Al Furjan » peut sembler n’être qu’un simple terme local à la connotation résidentielle traditionnelle.
Mais, lorsqu’on lit cette zone géographique à travers le prisme de « l’évaluation financière et de l’analyse démographique 2026 », une réalité d’investissement totalement différente se révèle ; la zone est classée comme « une pépinière urbaine stratégique pour le segment premium de milieu de marché » (Mid-Market Premium), et figure parmi les communautés résidentielles les plus rapides à atteindre maturité et autosuffisance dans le nouveau Dubaï.
Pour comprendre comment la liquidité se déplace et comment les valorisations se multiplient dans cette zone étendue, il faut en décomposer l’identité fondamentale à travers les axes institutionnels suivants :
1. Le fossé du développeur maître de confiance (The Master-Developer Moat)
Al Furjan n’est pas née au hasard ; il s’agit d’un projet souverain planifié et lancé par le plus grand développeur شبه gouvernemental : « Nakheel » — le même esprit d’ingénierie qui se cache derrière des icônes mondiales de Dubaï telles que Palm Jumeirah et Palm Jebel Ali.
Impact sur l’investissement : la présence de Nakheel en tant que développeur principal du plan directeur offre à l’investisseur international une « garantie institutionnelle » (Institutional Backing) quant au fait que la qualité de vie, les espaces verts, les voies internes et les centres communautaires sont gérés selon les normes internationales les plus élevées, ce qui protège les biens contre les risques de dépréciation et renforce leur valeur sur le marché secondaire.
2. Le concept d’« étalement urbain intelligent » (Smart Urban Sprawl)
Dubaï a abandonné dans son cycle actuel le modèle de construction fragmenté et s’oriente fortement vers des « communautés intégrées et connectées ». Al Furjan en est la manifestation concrète ; elle s’étend comme un environnement résidentiel combinant villas de luxe à faible densité et tours compactes de hauteur intermédiaire, créant ainsi une rare diversité démographique qui équilibre familles établies et jeunes professionnels.
3. Positionnement financier : leadership de la catégorie « efficacité du capital »
Dans le vocabulaire financier de 2026, Al Furjan est surnommée le « refuge des rendements durables ». C’est la zone qui a réussi à résoudre l’équation difficile de l’investisseur : « prix d’entrée bas et compétitif + infrastructure extrêmement mature reliée au métro ».
Ce positionnement confère aux actifs de la zone une double protection ; ils captent la liquidité excédentaire des zones côtières extrêmement chères et jouent le rôle de « bassin naturel » pour la classe moyenne supérieure et les cadres dirigeants, garantissant ainsi des rendements locatifs nets (Net Yields) compris entre 6,8 % et 8,2 %, des niveaux difficiles à atteindre dans les zones centrales saturées.
Analyse géospatiale (Geospatial Analysis) et connectivité logistique : ingénierie de l’accessibilité et nœud d’ancrage artériel
Dans les usages financiers et la gestion moderne des portefeuilles immobiliers en 2026, l’évaluation de la valeur d’un actif ne dépend plus seulement de son attrait visuel ou de sa surface intérieure, mais de sa capacité à supprimer le « monopole géographique de l’absence de friction logistique » (Frictionless Mobility).
Lorsqu’on soumet la carte urbaine de Dubaï à une « analyse géospatiale » (Geospatial Analysis) rigoureuse, la zone d’« Al Furjan » apparaît comme un « nœud d’ancrage artériel » (Nexus Node) d’une importance vitale, car elle représente le pont entre les deux plus grands moteurs macroéconomiques du sud et du littoral nord de Dubaï.
Cet emplacement stratégique n’est pas un simple point sur la carte, mais un avantage concurrentiel solide qui se traduit directement en indicateurs immobiliers de premier ordre à travers les axes opérationnels suivants :
Premièrement : le double monopole logistique et le concept de « triangle d’or » des flux de capitaux
Al Furjan bénéficie d’un positionnement géographique unique qui lui confère ce que l’immobilier appelle une « double immunité artérielle » ; elle se situe dans une bande vitale géométriquement encadrée entre les deux axes logistiques les plus importants des Émirats arabes unis :
L’axe Sheikh Zayed Road (E11) et Sheikh Mohammed Bin Zayed Road (E311)
Cette symétrie routière offre aux résidents d’Al Furjan une flexibilité totale dans la circulation. Grâce aux liaisons directes interconnectées — au premier rang desquelles Al Yalayis Street (D57) et Qarn Al Sabkha Street — le résident peut entrer et sortir de la communauté en l’espace de deux minutes, en évitant totalement les « goulots d’étranglement » internes dont souffrent les communautés plus profondes.
L’équilibre entre capital et prestige (The Golden Middle)
Le positionnement d’Al Furjan au milieu doré exact entre la zone franche de Jebel Ali (JAFZA) — l’épine dorsale industrielle et commerciale des activités et des sièges régionaux de milliers de multinationales — et le cœur côtier et récréatif de Dubaï (Dubai Marina, JBR et Bluewaters).
Cette position centrale permet à l’actif immobilier de capter la « liquidité excédentaire » des deux côtés ; elle attire les cadres supérieurs à la recherche d’un logement familial calme et proche des lieux de travail à Jebel Ali, sans renoncer au style de vie côtier haut de gamme situé à moins de 10 minutes.
Deuxièmement : l’effet du corridor métro « Route 2020 » (The Route 2020 Metro Effect) et l’ingénierie du développement orienté transport
En 2026, Al Furjan a dépassé le stade des promesses et des projets futurs ; le corridor du métro de Dubaï (Route 2020) constitue aujourd’hui un système de transport collectif extrêmement mature qui relie directement la zone au Dubai International Financial Centre (DIFC) et à l’aéroport international de Dubaï, jusqu’au site d’Expo City.
Monétisation de la « prime métro » (The Metro Premium) : Al Furjan est classée parmi les modèles les plus réussis du « développement orienté transport collectif » (Transit-Oriented Development – TOD), avec deux stations principales pleinement opérationnelles : la station Al Furjan et la station Discovery Gardens.
Ingénierie d’une très forte liquidité locative (High Rental Liquidity) : les données de marché actuelles montrent que les biens situés dans un rayon de marche (5 à 10 minutes) autour de ces deux stations bénéficient d’une demande locative solide et inélastique.
En 2026, le locataire à Dubaï privilégie désormais l’efficacité du transport sans véhicule comme première protection contre les coûts de déplacement ; cela élimine totalement le « risque de vacance locative » (Zero Vacancy Hazard) et donne aux propriétaires un pouvoir de négociation leur permettant d’imposer des hausses tarifaires durables lors du renouvellement des contrats.
Troisièmement : le bassin résidentiel total et la captation du « public captif » du sud de Dubaï
La troisième dimension logistique qui protège les actifs d’Al Furjan contre toute correction de marché est le rôle de la zone en tant que « bassin résidentiel naturel et inévitable » pour l’un des plus grands pôles d’emploi de l’émirat :
Le pôle d’attraction humain de la zone de Jebel Ali et de l’aéroport (DWC)
Avec la forte expansion de la construction et de l’exploitation observée à l’aéroport international Al Maktoum (DWC) et à « Dubai South » en 2026, d’importantes vagues de cadres administratifs, de pilotes, d’ingénieurs et d’experts logistiques se sont dirigées vers le sud de Dubaï.
Ces profils recherchent des communautés résidentielles matures, entièrement équipées et offrant une qualité de vie élevée (centres commerciaux, écoles internationales et installations de loisirs) afin de consolider leur stabilité familiale.
Créer une « demande inélastique »
Aucune zone immobilière à proximité du sud de Dubaï n’offre cette combinaison de « maturité communautaire » et d’« efficacité des prix » comme Al Furjan. Cette réalité crée un « public captif » (Captive Audience) de locataires à forte solvabilité, qui constitue un bouclier protecteur pour l’actif immobilier.
Détenir aujourd’hui un actif à Al Furjan revient à posséder une « raffinerie d’investissement » qui absorbe la liquidité générée par les salaires des grands secteurs souverains et logistiques de l’émirat, puis la transforme en rendements locatifs nets et stables dans votre portefeuille.
Micro-géographie : décomposition des communautés d’actifs et ingénierie de l’allocation financière
Considérer Al Furjan comme un bloc immobilier homogène constitue une erreur fondamentale dans les calculs d’ingénierie financière des portefeuilles d’investissement en 2026. L’attractivité démographique croissante de la zone impose une décomposition micro-géographique fondée sur le « profil structurel de l’actif » ; la conception architecturale et la configuration des surfaces déterminent en effet le « code de rentabilité » (Profit Code) et définissent la qualité du flux de trésorerie ainsi que les niveaux de sécurité au sein de votre portefeuille.
Afin d’optimiser l’efficacité de l’allocation du capital (Capital Allocation), l’offre immobilière d’Al Furjan se divise en deux segments opérationnels fonctionnant selon des mécanismes financiers distincts mais complémentaires :
Premièrement : les ensembles horizontaux (Villas & Townhouses) – bouclier de couverture et préservation de la valeur nette
Ce segment représente la zone résidentielle à faible densité (Low-Density Urbanism) d’Al Furjan, menée par des projets stratégiques matures tels que « Tilal Al Furjan » et « Murooj Al Furjan », développés par Nakheel.
Ingénierie de l’actif et dynamique de la demande
Ces communautés fermées reposent sur des villas et des maisons de ville étendues (configurations de 4 et 5 chambres), conçues dans un style modern classique visant les familles nombreuses et les cadres supérieurs.
Le principal moteur ici est l’équation « surface versus prix » ; cette tranche de clientèle à forte solvabilité recherche intimité et espaces ouverts à des prix d’entrée compétitifs, loin des niveaux de prix déjà saturés dans des zones comme Emirates Hills ou Palm Jebel Ali.
Comportement financier et fossé de sécurité (The Defensive Shield)
Ce segment est classé comme un « actif souverain défensif », destiné aux stratégies de préservation du patrimoine et de couverture contre l’inflation macroéconomique. Ces actifs se caractérisent par une stabilité financière exceptionnelle, se traduisant par une quasi-absence de rotation des locataires (Zero Tenant Churn) ; les familles résidentes restent liées à la zone pendant de longues années grâce aux écoles internationales et aux centres communautaires à proximité, ce qui élimine les coûts de vacance et de maintenance périodique du bien.
Le rendement locatif net (Net ROI) y varie entre 5 % et 6 %, mais la véritable force réside dans la croissance du capital durable et accélérée (Capital Gains), résultant de la rareté absolue des terrains horizontaux encore disponibles dans ce corridor logistique.
Deuxièmement : les tours compactes et intelligentes (Smart Mid-Rises) – machines de génération de flux de trésorerie intensifs
Ce segment constitue la ceinture urbaine verticale du quartier, et 2026 a vu le lancement de projets architecturaux exceptionnels ciblant les millennials, les jeunes professionnels et les investisseurs internationaux, menés par des initiatives pionnières telles que « Casa Altia » de Yas Real Estate Development, ainsi que les projets Sparklz et Samana California 2.
Technologie et exploitation selon un modèle SaaS
Ces tours ont dépassé le concept de logement traditionnel et ont adopté l’« ingénierie logicielle de l’immobilier » (PropTech). Les systèmes d’automatisation domestique intelligente (Smart Home Automation) et l’Internet des objets (IoT) sont entièrement intégrés à la structure du bâtiment. Cette intégration fournit au propriétaire et à l’occupant des tableaux de bord opérationnels numériques (Operational Dashboards) rappelant les interfaces logicielles les plus avancées de la Silicon Valley.
Cette précision logicielle permet à l’investisseur à distance de suivre la consommation d’énergie et d’eau avec un niveau de détail exemplaire, de contrôler de manière exhaustive les systèmes de sécurité, et de gérer la maintenance prédictive ainsi que la location de l’unité d’un simple clic, réduisant ainsi les coûts administratifs cachés.
Comportement financier et capture de la « prime de l’équipement hôtelier »
Ces tours sont les « véritables moteurs de flux de trésorerie » du portefeuille immobilier (Yield Farming). Grâce à des prix d’entrée flexibles et à une forte demande émanant des professionnels travaillant à Jebel Ali et à Dubai South, ces unités génèrent les rendements locatifs nets (Net Yields) les plus élevés de leur catégorie, compris entre 6,8 % et 8,2 % par an.
Créer une « demande inélastique »
L’intégration d’équipements rappelant les hôtels cinq étoiles — tels que les espaces de coworking, les salles de fitness intelligentes et la présence de piscines privées intégrées aux balcons des appartements (comme dans la philosophie de design de Samana) — crée une situation de « demande inélastique ».
Le locataire devient prêt à payer une « prime locative » (Premium Rent) supérieure de 12 % à 15 % aux moyennes du marché en échange de cette expérience de vie intégrée, ce qui porte les taux d’occupation à leur niveau maximal et garantit une rotation du capital avec une efficacité et une rapidité supérieures.
Tableau comparatif de l’allocation du capital (Al Furjan 2026)
| Indicateur financier et opérationnel | Segment des ensembles horizontaux (Villas) | Segment des tours intelligentes (Apartments) |
| Objectif stratégique du portefeuille | Préservation du capital et croissance patrimoniale à long terme | Maximisation des flux de trésorerie et de la liquidité mensuelle |
| Modèle de gestion opérationnelle | Loyer annuel traditionnel stable et garanti | Loyer flexible / intelligent / intégré à des systèmes PropTech |
| Profil du locataire cible | Familles, cadres dirigeants, expatriés de long terme | Jeunes professionnels, nomades numériques, cadres logistiques |
| Charges de services annuelles (Service Charges) | Très faibles (calculées sur la surface nette du terrain) | Modérées à élevées (couvrant l’entretien des équipements et des piscines) |
| Taux de rotation des locataires (Churn) | Proche de zéro (stabilité de 3 à 5 ans) | Moyen (nécessite de la flexibilité de négociation et une gestion numérique) |
| Rendement locatif net attendu | 5,0 % – 6,0 % (protégé contre l’inflation) | 6,8 % – 8,2 % (rendement intensif et durable) |
Analyse financière et langage des chiffres en 2026 : ingénierie de l’arbitrage et stratégie des « objectifs mensuels »
Dans les marchés immobiliers matures, l’intelligence du capital ne se mesure pas à la quantité de liquidité injectée sur le marché, mais à l’efficacité avec laquelle elle est dirigée pour capter des situations de « distorsion positive des prix » (Positive Pricing Distortion).
Dans le cycle financier 2026, la zone d’« Al Furjan » constitue le modèle le plus marquant de cette situation ; ses actifs s’échangent avec une décote de capital évidente qui ne reflète pas la maturité réelle de son infrastructure logistique et de son réseau de métro pleinement opérationnel.
Pour l’investisseur institutionnel ou les gestionnaires de portefeuilles immobiliers, cette distorsion ouvre une fenêtre rare pour constituer des positions financières hautement rentables et mettre en œuvre une ingénierie financière avancée qui dissocie les risques et maximise les flux de trésorerie, à travers trois axes d’analyse chiffrés :
1. Prix d’entrée attractifs (Entry Points) et tactique d’acquisition fractionnée (Bulk Allocation)
La structure de prix d’Al Furjan en 2026 se distingue par une grande flexibilité en capital, permettant de monétiser les opportunités d’investissement sans immobiliser d’importants blocs de liquidité dans un seul actif :
Matrice des prix d’entrée : les prix des studios haut de gamme dans les projets neufs et modernisés commencent entre 550 000 et 650 000 AED, tandis que les appartements d’une chambre (1BHK) se situent entre 850 000 et 1 100 000 AED.
Réduction du risque de concentration grâce à l’achat en bloc (Bulk Buying) : au lieu d’allouer 3 millions d’AED pour acquérir un seul appartement dans des zones centrales saturées (comme Downtown Dubai), cette fourchette de prix plus basse permet à l’investisseur d’acquérir un portefeuille de 4 à 5 unités compactes à Al Furjan.
Traduction opérationnelle de la fragmentation du risque : répartir la liquidité sur plusieurs actifs compacts garantit au portefeuille la diversification de sa base locative. Si une unité subit une vacance temporaire pour remise en peinture ou maintenance, les quatre autres continuent à fonctionner efficacement et à générer un flux de trésorerie qui couvre les engagements et protège le rendement global, ce qui augmente la marge de sécurité de l’investisseur.
2. Arbitrage de valorisation (PSF Arbitrage) et théorie de convergence des prix (Price Convergence)
Le moteur mathématique le plus puissant de la croissance patrimoniale future à Al Furjan réside dans l’écart de décote par rapport aux zones adjacentes aux principaux corridors de Dubaï :
Prix au pied carré (PSF) : le prix moyen du pied carré des projets de luxe et intelligents en cours de livraison à Al Furjan se situe entre 1 000 et 1 300 AED.
L’écart de décote stratégique (The 30% Discount Gap) : selon les références de marché 2026, ce prix est inférieur d’environ 30 % à celui d’actifs techniquement et structurellement comparables proposés le long de Sheikh Zayed Road ou dans les communautés adjacentes à la marina, alors qu’Al Furjan bénéficie d’un accès direct au métro et aux voies rapides comparable à ces zones.
Captation des gains des vagues de livraison (Handover Waves 2026 – 2027) : l’investisseur professionnel sait que cette décote est une distorsion temporaire qui finira inévitablement par se refermer. À mesure que les grandes livraisons de projets se succéderont au second semestre 2026 et en 2027, et que le caractère haut de gamme des tours intelligentes gagnera en maturité, les prix d’Al Furjan évolueront à la hausse pour converger avec leur environnement géographique.
Entrer à ce stade permet au portefeuille de capter des « capitaux propres non réalisés » (Unearned Equity), qui se transforment en appréciation nette du capital (Capital Appreciation) lors de la sortie.
3. Ingénierie du suivi de performance : philosophie des « objectifs mensuels » et réduction du bruit de marché
Dans l’évaluation immobilière institutionnelle, la réussite de la gestion d’actifs dépend de la précision et du réalisme des outils de mesure et de suivi. L’expérience pratique en 2026 a démontré que la conception des plans d’action et le suivi de la performance financière des biens à Al Furjan doivent reposer exclusivement sur des « objectifs opérationnels mensuels fixes » (Monthly Operational Goals) :
Les limites du suivi hebdomadaire de précision : tenter de suivre la performance d’un portefeuille immobilier à une fréquence hebdomadaire ou quotidienne constitue une erreur stratégique ; cela pousse l’investisseur à absorber le « bruit de marché » (Market Noise) et les spéculations instantanées qui ne reflètent pas la réalité opérationnelle. Un suivi hebdomadaire excessif crée une dispersion analytique et ne correspond pas à la nature des flux immobiliers.
La philosophie opérationnelle des objectifs mensuels : les actifs immobiliers, par nature, évoluent et respirent selon des cycles mensuels. Les factures de services, les charges de refroidissement urbain, les distributions de loyers intelligents et les cycles d’encaissement des chèques des locataires (qu’ils soient particuliers ou sociétés logistiques de Jebel Ali) sont tous conçus et programmés sur une base mensuelle.
Construction de tableaux de bord numériques (Operational Dashboards) : un investissement réussi à Al Furjan exige une structuration du reporting financier fondée sur des indicateurs mensuels clairs :
- Flux de trésorerie net mensuel (Monthly Net Cash Flow) : après déduction des coûts de maintenance prédictive et de la consommation énergétique intelligente.
- Taux d’occupation mensuel cible (Monthly Occupancy Rate) : notamment lors de la monétisation des unités via des stratégies de location flexible ou de moyen terme.
- Accumulation de la réserve de maintenance (Sinking Fund Matrix) : prélevée mensuellement afin de protéger l’actif contre l’obsolescence architecturale.
Cette méthodologie logique et systématique offre à l’investisseur une lecture linéaire, calme et automatisée de la croissance de son patrimoine, loin des fluctuations instantanées, ce qui permet de recycler les rendements mensuels avec une efficacité supérieure pour saisir de nouvelles opportunités sur le marché.
Matrice de performance financière attendue pour les appartements d’Al Furjan (cycle 2026)
| Indicateur financier standard | Unités studio intelligentes (Studio) | Appartements une chambre (1BHK) |
| Prix d’entrée moyen (AED) | 550 000 – 650 000 | 850 000 – 1 100 000 |
| Prix moyen au pied carré (PSF) | 1 100 – 1 300 AED | 1 000 – 1 200 AED |
| Décote de valorisation actuelle | ~30 % par rapport au corridor central | ~30 % par rapport au corridor central |
| Rendement locatif net cible | 7,5 % – 8,2 % (gestion numérique/flexible) | 6,8 % – 7,5 % (contrats stables/sociétés) |
| Cycle de performance recommandé | Mensuel (Monthly Base) | Mensuel (Monthly Base) |
| Croissance patrimoniale attendue (2026-2027) | 8 % – 11 % par an | 7 % – 10 % par an |
Normes ESG : transformer la durabilité environnementale et sociale en levier financier pour les actifs
Sur les marchés immobiliers avancés de 2026, l’évaluation de la conformité aux critères ESG (environnementaux, sociaux et de gouvernance) a dépassé le stade des arguments théoriques pour devenir un « pilier financier fondamental » qui détermine les flux de capitaux et l’éligibilité des actifs à une sortie institutionnelle.
Le fonds d’investissement international ou le family office ne recherche plus des murs de béton aveugles, mais des « écosystèmes durables » capables de se protéger eux-mêmes contre les fluctuations des coûts énergétiques et de se prémunir réglementairement contre les futures taxes carbone.
La zone d’« Al Furjan » offre, dans son cycle actuel de 2026, un modèle abouti de la manière dont les critères ESG s’intègrent au plan directeur du quartier, transformant l’ingénierie environnementale et la conception urbaine en outils opérationnels qui compressent les dépenses excessives et propulsent les rendements nets vers le sommet.
1. Volet social et environnemental : la « ville du quart d’heure » et l’autosuffisance urbaine
La dimension urbaine d’Al Furjan se concentre sur la réingénierie des espaces afin de réduire la dépendance au carbone, ce qui se traduit dans l’immobilier par une « prime de style de vie » (Lifestyle Premium) qui améliore les taux de rétention des locataires :
Infrastructure sans friction mécanique : Al Furjan n’a pas été conçue comme un simple couloir pour voitures ; de vastes espaces piétons ainsi que des pistes cyclables isolées et naturellement ombragées ont été spécialement aménagés pour relier les quartiers résidentiels entre eux. Cette conception géospatiale réduit les émissions de carbone liées aux déplacements internes courts, réalisant ainsi le concept de « ville du quart d’heure ».
Les centres communautaires comme ancrages de stabilité démographique : des pôles essentiels tels que Al Furjan Pavilion et Al Furjan Club jouent le rôle d’« ancres urbaines » (Urban Anchors). La présence de commerces, de salles de sport, de cliniques et d’écoles à distance de marche confère à la zone un véritable avantage d’« autosuffisance ».
Impact financier sur le portefeuille immobilier : du point de vue de la gestion d’actifs, l’intégration de cet écosystème améliore le « Tenant Satisfaction Index ». Le résident qui trouve tous ses besoins quotidiens et sociaux sans quitter la communauté a tendance à prolonger son bail sur de longues périodes, ce qui élimine le « taux de rotation des locataires » (Tenant Churn) et protège le portefeuille contre les vacance cachées.
2. Volet environnemental et technique : l’architecture verte et la réduction drastique des dépenses d’exploitation (OPEX Optimization)
Le moteur financier le plus attractif et le plus sensible des nouveaux projets proposés à Al Furjan en 2026 (tels que Casa Altia et les tours intelligentes de Samana et Danube) réside dans leur rupture avec le coût d’exploitation des immeubles grâce aux technologies de construction durable :
A. Ingénierie de l’enveloppe bâtie et isolation thermique rigoureuse
Les projets de 2026 adoptent des codes de construction stricts reposant sur une isolation thermique supérieure des murs et des plafonds (High-Thermal Mass Shells). Cette isolation empêche les échanges thermiques entre le climat extérieur brûlant en été et l’environnement intérieur du bâtiment, réduisant ainsi la charge de base des systèmes de climatisation et de refroidissement.
B. Façades vitrées intelligentes et captation de la lumière (Daylight Harvesting)
Des façades vitrées avancées, traitées avec des technologies nanométriques (comme le double vitrage Low-E), sont utilisées. Cette technologie laisse passer pleinement la lumière naturelle pour éclairer les appartements et les couloirs, mais elle bloque et filtre les rayons infrarouges et ultraviolets responsables du transfert de chaleur.
3. Langage des chiffres : comment la conformité ESG se traduit-elle par une hausse du rendement net (Net ROI) ?
L’addition de « l’isolation thermique supérieure » et des « façades intelligentes » produit une équation financière linéaire qui sert directement les intérêts du propriétaire :
Efficacité de l’enveloppe bâtie⟶Réduction de la consommation d’énergie de 35 %⟶Diminution de l’OPEX⟶Hausse du Net ROI
Baisse des dépenses d’exploitation (OPEX) : la réduction de la consommation d’énergie et d’eau de 30 % à 40 % ne se contente pas d’alléger la facture du locataire, elle réduit aussi drastiquement le coût d’exploitation des couloirs, halls d’accueil, piscines et espaces communs des tours.
Diminution automatique des charges de services (Service Charges) : les factures énergétiques des parties communes constituent la composante principale des frais d’entretien annuels imposés par les développeurs aux propriétaires. Dans les tours intelligentes et durables d’Al Furjan, cette économie se traduit par une forte baisse des charges de services annuelles par pied carré.
Maximisation directe du rendement net (Net ROI) : dans les calculs immobiliers, le montant des charges de services est directement déduit du rendement locatif brut pour aboutir au bénéfice net. Chaque dirham économisé et supprimé des frais d’entretien grâce à la conformité environnementale se transforme automatiquement et immédiatement en trésorerie nette pour l’investisseur, portant le rendement net de la zone à des niveaux compris entre 6,8 % et 8,2 %.
4. Conformité au Scope 3 et liquidité de sortie supérieure
Les biens conformes ESG à Al Furjan en 2026 bénéficient d’un avantage financier et de sortie qui en fait la cible prioritaire du capital international patient :
Attirer le financement vert (Green Mortgages)
Les banques et institutions financières des Émirats proposent aujourd’hui des facilités de crédit et des taux d’intérêt préférentiels réduits aux investisseurs qui acquièrent des actifs immobiliers disposant de certifications de durabilité reconnues, ce qui diminue le « coût de la dette » pour l’investisseur et augmente son effet de levier financier.
Cible prioritaire des fonds souverains (REITs)
Lorsqu’un investisseur décide de liquider son portefeuille immobilier à Al Furjan pour tirer parti des plus-values réalisées, les biens verts et durables bénéficient d’une « liquidité de sortie supérieure » (High Exit Liquidity).
Les fonds d’investissement mondiaux et les portefeuilles cotés d’investissement immobilier disposent aujourd’hui de mandats juridiques qui leur interdisent d’acheter des actifs traditionnels à fortes émissions, et les obligent à acquérir des actifs conformes ESG afin de maîtriser les rapports sur les émissions du Scope 3, ce qui fait de votre bien à Al Furjan la marchandise la plus recherchée et la plus rapidement négociable, avec la valorisation la plus élevée sur le marché secondaire.
Contactez nos experts chez Mudon Global
Sécuriser des actifs stratégiques dans la zone d’« Al Furjan » afin de capter les marges d’arbitrage de valorisation exige une exécution financière précise et un accès anticipé aux projets prometteurs. Que vous cibliez les tours compactes intelligentes pour mettre en place un flux de trésorerie mensuel robuste, ou les villas familiales pour préserver et faire fructifier votre patrimoine, notre équipe est prête à transformer vos conclusions de recherche en une réalité opérationnelle protégeant votre capital.