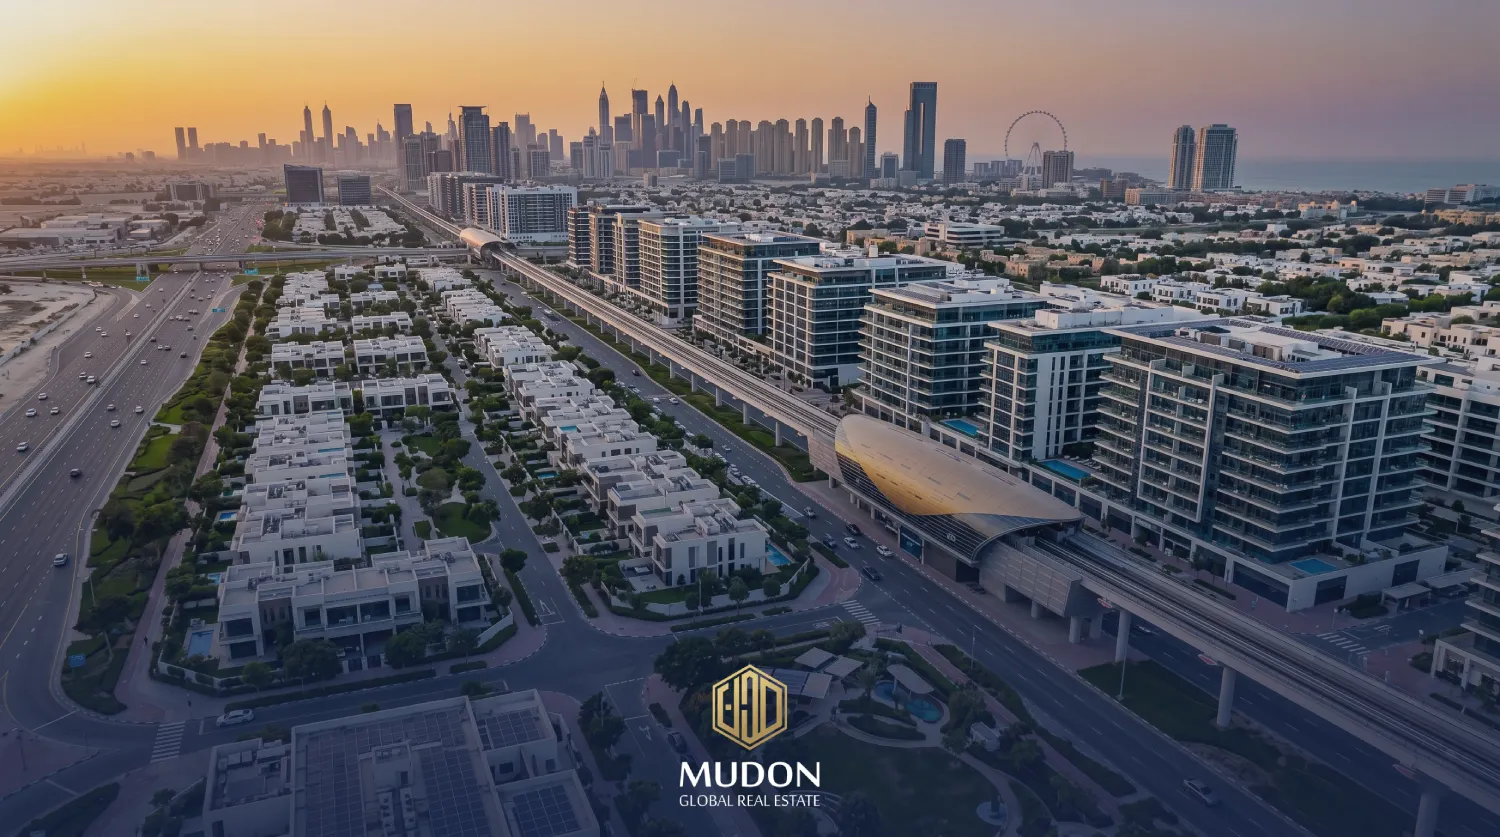
في الدورة العقارية لعام 2026، تتجه بوصلة “السيولة الذكية” نحو المناطق التي نجحت في التحول من مشاريع قيد التطوير إلى مجتمعات ناضجة مكتفية ذاتياً. تبرز منطقة “الفرجان” (Al Furjan) كواحدة من أقوى العقد العقارية في قطاع “السوق المتوسطة الفاخرة” (Mid-Market Premium) في دبي.
لم تعد الفرجان مجرد منطقة واعدة، بل أصبحت محركاً صُلباً لتوليد العوائد، مدعومة ببنية تحتية متكاملة وتدفق ديموغرافي هائل.
في Mudon Global، ندرك أن المستثمر الاستراتيجي يعتمد اليوم على أبحاثه المستقلة وتحليلاته العميقة للبيانات قبل اتخاذ قراراته المالية. لذلك، صممنا هذا التقرير ليكون أداة تحليلية مكثفة تدعم استنتاجاتك المعرفية، وتضع بين يديك تفكيكاً دقيقاً لآليات السوق في الفرجان بعيداً عن التوصيات التلقينية المكررة.
جدول المحتويات
الهوية الجغرافية والاقتصادية: ما هي “الفرجان” من منظور رأس المال؟
بالنسبة للمستثمر الدولي الذي يقرأ خريطة دبي من الخارج، قد يبدو اسم “الفرجان” (Al Furjan) مجرد مصطلح محلي يحمل طابعاً سكنياً تقليدياً.
ولكن، عند قراءة هذه الرقعة الجغرافية من خلال عدسة “التقييم المالي والتحليل الديموغرافي لعام 2026”، تتكشف حقيقة استثمارية مغايرة تماماً؛ حيث تُصنف المنطقة كـ “حاضنة حضرية إستراتيجية للسوق المتوسطة الفاخرة” (Mid-Market Premium)، وتعد من أسرع المجتمعات السكنية نضجاً واكتفاءً ذاتياً في دبي الجديدة.
لفهم كيف تتحرك السيولة وتتضاعف التقييمات داخل هذه الرقعة الممتدة، يجب تفكيك هويتها الجوهرية عبر المحاور المؤسسية التالية:
1. المظلة التطويرية الموثوقة (The Master-Developer Moat)
لم تنشأ الفرجان بشكل عشوائي، بل هي مشروع سيادي خطط له وأطلقه المطور العقاري شبه الحكومي الأضخم: شركة “نخيل” (Nakheel)—وهي نفس العقل الهندسي الذي يقف وراء أيقونات دبي العالمية مثل نخلة جميرا ونخلة جبل علي.
الأثر الاستثماري: وجود “نخيل” كمطور رئيسي للمخطط العام يمنح المستثمر الدولي “ضمانة مؤسسية” (Institutional Backing) بأن جودة الحياة، المساحات الخضراء، شبكات الطرق الداخلية، والمراكز المجتمعية تُدار وفقاً لأعلى المعايير العالمية، مما يحمي العقارات من مخاطر الهبوط التقييمي ويعزز قيمتها في السوق الثانوي.
2. مفهوم “الامتداد الحضري الذكي” (Smart Urban Sprawl)
تخلت دبي في دورتها الحالية عن نمط البناء المنفصل، وتتجه بقوة نحو “المجتمعات المتكاملة المتصلة”. الفرجان هي التجسيد الفعلي لهذا التوجه؛ حيث تمتد كبيئة سكنية تجمع بين الفلل الفاخرة ذات الكثافة المنخفضة، والأبراج المدمجة متوسطة الارتفاع، مما يخلق تنوعاً ديموغرافياً نادراً يوازن بين العائلات المستقرة والمهنيين الشباب.
3. التموقع المالي: ريادة فئة “الكفاءة الرأسمالية”
في القاموس المالي لعام 2026، يُطلق على الفرجان لقب “ملاذ العوائد المستدامة”. إنها المنطقة التي نجحت في حل المعادلة الصعبة للمستثمر: “سعر دخول منخفض وتنافسي + بنية تحتية فائقة النضج مرتبطة بالمترو”.
هذا التموقع يمنح أصول المنطقة حصانة مزدوجة؛ فهي تجتذب السيولة الفائضة من المناطق الشاطئية فائقة الغلاء، وتعمل كـ “مصب طبيعي” للطبقة الوسطى العليا والموظفين التنفيذيين، مما يضمن تحقيق عوائد إيجارية صافية (Net Yields) تتراوح بين 6.8% و 8.2%، وهي أرقام يصعب تحقيقها في مناطق المركز المشبعة.
التحليل الجيومكاني (Geospatial Analysis) والربط اللوجستي: هندسة الوصول وعقدة الارتكاز الشريانية
في العرف المالي وإدارة المحافظ العقارية الحديثة لعام 2026، لم يعد تقييم قيمة الأصل يعتمد على جاذبيته البصرية أو مساحته الداخلية فحسب، بل على مدى قدرته على قمع “الاحتكار الجغرافي لانعدام الاحتكاك اللوجستي” (Frictionless Mobility).
عند إخضاع خريطة دبي الحضرية لـ “تحليل جيومكاني” (Geospatial Analysis) دقيق، تتكشف منطقة “الفرجان” (Al Furjan) كـ “عقدة ارتكاز شريانية” (Nexus Node) بالغة الحيوية، حيث تمثل الجسر الرابط بين أضخم قوتين محركتين للاقتصاد الكلي في جنوب دبي وشمالها الساحلي.
هذا الموقع الاستراتيجي ليس مجرد إحداثيات على الخريطة، بل هو ميزة تنافسية صلبة تترجم مباشرة إلى أرقام أداء عقاري متميزة عبر المحاور التشغيلية التالية:
أولاً: الاحتكار اللوجستي المزدوج ومفهوم “المثلث الذهبي” لتدفق رأس المال
تتمتع الفرجان بتموضع جغرافي فريد يمنحها ما يسمى عقارياً بـ “الحصانة الشريانية المزدوجة”؛ فهي تقع في شريط حيوي محصور هندسياً بين أهم خطين لوجستيين في دولة الإمارات:
محور شارع الشيخ زايد (E11) وشارع الشيخ محمد بن زايد (E311)
هذا التناظر الطريقي يمنح سكان الفرجان مرونة مطلقة في المناورة المرورية. وعبر الروابط البينية المباشرة—وعلى رأسها شارع اليلايس (D57) وشارع قرن السبخة—يستطيع المقيم الخروج والدخول إلى المجمع في غضون دقيقتين، متجنباً بالكامل “نقاط الاختناق” الداخلية التي تعاني منها المجمعات الأعمق.
الموازنة بين المال والوجاهة (The Golden Middle)
تمركز الفرجان في المنتصف الذهبي تماماً بين المنطقة الحرة لجبل علي (JAFZA)—التي تمثل العصب الصناعي والتجاري للأعمال والمقار الإقليمية لآلاف الشركات متعددة الجنسيات—وبين قلب دبي الساحلي والترفيهي (دبي مارينا، جي بي آر، وبلوواترز).
هذا الموقع الوسطي يسمح للأصل العقاري باصطياد “السيولة الفائضة” من الجانبين؛ فهو يجذب الكوادر المهنية العليا التي تبحث عن سكن عائلي هادئ وقريب من مقرات العمل في جبل علي، دون التضحية بنمط الحياة الساحلي الفاخر الذي يبعد عنهم أقل من 10 دقائق.
ثانياً: تأثير شريان “مسار 2020” (The Route 2020 Metro Effect) وهندسة التطوير الموجه للنقل
في عام 2026، تخطت الفرجان مرحلة الوعود والمشاريع المستقبلية؛ حيث يُعد شريان مترو دبي (مسار 2020) اليوم نظاماً نقل جماعي فائق النضج يربط المنطقة مباشرة بمركز دبي المالي العالمي (DIFC) ومطار دبي الدولي، وصولاً إلى موقع إكسبو سيتي.
تسييل “علاوة المترو” (The Metro Premium): تُصنف الفرجان كواحدة من النماذج الناجحة لـ “التطوير الموجه نحو النقل الجماعي” (Transit-Oriented Development – TOD)؛ بامتلاكها محطتين رئيسيتين عاملتين بكامل طاقتهما التشغيلية (محطة الفرجان ومحطة حدائق ديسكفري).
هندسة السيولة الإيجارية الفائقة (High Rental Liquidity): تظهر بيانات السوق الحالية أن العقارات الواقعة ضمن نطاق مشي (5 إلى 10 دقائق) من هاتين المحطتين تتمتع بـ طلب إيجاري صلب وغير مرن.
المستأجر في دبي لعام 2026 بات يضع كفاءة النقل الخالي من المركبات كأولوية أولى للتحوط ضد تكاليف التنقل؛ مما يقضي تماماً على “مخاطر الشغور الإيجاري” (Zero Vacancy Hazard) ويمنح الملاك قوة تفاوضية لفرض زيادات سعرية مستدامة عند تجديد العقود.
ثالثاً: المصب السكني الكلي واقتناص “الجمهور الأسير” لجنوب دبي
البُعد اللوجستي الثالث الذي يضمن مناعة أصول الفرجان ضد أي تقلبات تصحيحية في السوق هو عمل المنطقة كـ “مصب سكني طبيعي وحتمي” لأكبر حشود توظيفية في الإمارة:
المغناطيس البشري لمنطقة جبل علي والمطار (DWC)
مع الطفرة الإنشائية والتشغيلية الكبرى التي يشهدها مطار آل مكتوم الدولي (DWC) و”دبي الجنوب” في عام 2026، تدفقت موجات بشرية هائلة من الكوادر الإدارية، الطيارين، المهندسين، والخبراء اللوجستيين إلى جنوب دبي.
هؤلاء الأفراد يبحثون عن مجمعات سكنية ناضجة، مكتملة الخدمات، وتوفر جودة حياة مرتفعة (مراكز تجارية، مدارس دولية، ومرافق ترفيهية) لترسيخ استقرارهم العائلي.
صناعة “الطلب غير المرن”
لا توجد منطقة عقارية في محيط جنوب دبي توفر هذا المزيج من “النضج المجتمعي” و”كفاءة الأسعار” مثل الفرجان. هذا الواقع يخلق “جمهوراً أسيراً” (Captive Audience) من المستأجرين ذوي الملاءة المالية المرتفعة، والذين يمثلون درعاً واقياً للأصل العقاري.
إن امتلاك أصل في الفرجان اليوم يعادل تملك “مصفاة استثمارية” تمتص السيولة النقدية الناتجة عن رواتب القطاعات السيادية واللوجستية الكبرى في الإمارة وتحولها إلى عوائد إيجارية صافية ومستقرة في محفظتك.
الميكرو-جغرافيا: تفكيك مجتمعات الأصول وهندسة التخصيص المالي
إن النظر إلى منطقة الفرجان ككتلة عقارية متجانسة يُعد خطأً جوهرياً في حسابات الهندسة المالية للمحافظ الاستثمارية لعام 2026. تفرض الجاذبية الديموغرافية المتزايدة للمنطقة تفكيك خارطتها ميكرو-جغرافياً بناءً على “النمط الهيكلي للأصل”؛ إذ إن التصميم المعماري والمساحي هو الذي يملي “شفرة الربحية” (Profit Code) ويحدد نوعية التدفق النقدي ومعدلات الأمان داخل محفظتك.
لتحقيق أقصى كفاءة في تخصيص رأس المال (Capital Allocation)، ينقسم المعروض العقاري في الفرجان إلى قطاعين تشغيليين يعملان بآليات مالية متباينة ومكملة لبعضها البعض:
أولاً: المجمعات الأفقية (Villas & Townhouses) – درع التحوط وحفظ القيمة الصافية
يمثل هذا القطاع النطاق السكني منخفض الكثافة (Low-Density Urbanism) في الفرجان، وتقوده مشاريع استراتيجية ناضجة مثل “تلال الفرجان” (Tilal Al Furjan) و”مروج الفرجان” المطورين من قبل شركة “نخيل”.
هندسة الأصل وديناميكيات الطلب
تعتمد هذه المجمعات المسوّرة على بناء فلل ومنازل تاون هاوس ممتدة (مساحات 4 و5 غرف)، مصممة بأسلوب مودرن كلاسيك يستهدف العائلات الكبيرة والكوادر التنفيذية العليا.
المغناطيس الأساسي هنا هو معادلة “المساحة مقابل السعر”؛ حيث تبحث هذه الشريحة ذات الملاءة المرتفعة عن الخصوصية والمساحات المفتوحة بأسعار دخول تنافسية، بعيداً عن الأسعار القياسية المشبعة في مناطق مثل تلال الإمارات أو نخلة جبل علي.
السلوك المالي وخندق الأمان (The Defensive Shield)
يُصنف هذا القطاع كـ “أصل سيادي دفاعي” مخصص لإستراتيجيات حفظ الثروة والتحوط ضد التضخم الكلي. تتميز هذه الأصول باستقرار مالي استثنائي ينتج عنه انعدام شبه تام لمعدلات دوران المستأجرين (Zero Tenant Churn)؛ فالعائلات المقيمة ترتبط بالمنطقة لسنوات طويلة بسبب المدارس الدولية والمراكز المجتمعية القريبة، مما يلغي تكاليف فترات الشغور وإعادة صيانة العقار الدورية.
يتراوح العائد الإيجاري الصافي (Net ROI) هنا بين 5% و 6%، لكن القوة الحقيقية تكمن في النمو الرأسمالي المستدام والمتسارع (Capital Gains) الناتج عن الندرة المطلقة للأراضي الأفقية المتاحة للتطوير في هذا النطاق اللوجستي.
ثانياً: الأبراج المدمجة والذكية (Smart Mid-Rises) – ماكينات توليد التدفق النقدي المكثف
يمثل هذا القطاع الحزام الحضري العمودي للمنطقة، وشهد عام 2026 إطلاقات معمارية استثنائية تستهدف جيل الألفية، المهنيين الشباب، والمستثمرين الدوليين، بقيادة مشاريع ريادية مثل “كاسا ألتيا” (Casa Altia) من ياس للتطوير العقاري، ومشاريع Sparklz، و Samana California 2.
التكنولوجيا والتشغيل بنمط الـ SaaS
تخطت هذه الأبراج مفهوم السكن التقليدي وتبنت “الهندسة البرمجية للعقارات” (PropTech). يتم دمج أنظمة أتمتة المنازل الذكية (Smart Home Automation) وإنترنت الأشياء (IoT) بالكامل في البنية الهيكلية للمبنى. يوفر هذا الدمج للمالك والساكن لوحات تحكم تشغيلية رقمية (Operational Dashboards) تشاكل واجهات برمجيات سيليكون فالي الفائقة.
تتيح هذه الدقة البرمجية للمستثمر عن بُعد مراقبة استهلاك الطاقة والمياه بدقة قياسية، التحكم الشامل بأنظمة الأمن، وإدارة عمليات الصيانة التنبؤية (Predictive Maintenance) وتأجير الوحدة بضغطة زر، مما يسحق التكاليف الإدارية الخفية.
السلوك المالي واقتناص “علاوة المرفق الفندقي”
تُعد هذه الأبراج “محركات التدفق النقدي الفعلي” للمحفظة العقارية (Yield Farming). بفضل أسعار الدخول المرنة وحجم الطلب الضخم من المهنيين العاملين في جبل علي ودبي الجنوب، تنتج هذه الوحدات عوائد إيجارية صافية (Net Yields) هي الأعلى في فئتها، تتراوح بين 6.8% و 8.2% سنوياً.
صناعة “الطلب غير المرن”
إن تضمين مرافق تحاكي منتجعات الخمس نجوم—مثل المساحات المكتبية المشتركة (Co-working Spaces)، صالات اللياقة البدنية الذكية، ووجود مسابح خاصة مدمجة في شرفات الشقق (كما في فلسفة تصميم سمانا)—يخلق حالة من “الطلب غير المرن”.
يصبح المستأجر مستعداً لدفع “علاوة إيجارية” (Premium Rent) تتجاوز متوسطات السوق بمقدار 12% إلى 15% مقابل الحصول على هذه التجربة الحياتية المتكاملة، مما يرفع من معدلات الإشغال إلى حدها الأقصى ويضمن تدوير رأس المال بكفاءة وسرعة فائقة.
جدول مقارنة تخصيص رأس المال (الفرجان 2026)
| المؤشر المالي والتشغيلي | قطاع المجمعات الأفقية (Villas) | قطاع الأبراج الذكية (Apartments) |
| الهدف الاستراتيجي للمحفظة | حفظ رأس المال والنمو الرأسمالي بعيد المدى | تعظيم التدفقات النقدية والسيولة الشهرية |
| نموذج الإدارة التشغيلية | إيجار سنوي تقليدي مستقر ومضمون | إيجار مرن / ذكي / مدمج بأنظمة PropTech |
| بروفايل المستأجر المستهدف | عائلات، مدراء تنفيذيون، وافدون دائمون | مهنيون شباب، رحالة رقميون، كود لوجستي |
| رسوم الخدمات السنوية (Service Charges) | منخفضة جداً (تُحتسب بناءً على صافي مساحة الأرض) | متوسطة إلى مرتفعة (تغطي صيانة المرافق والمسابح) |
| معدل دوران المستأجرين (Churn) | يقترب من الصفر (استقرار يمتد من 3 إلى 5 سنوات) | متوسط (يتطلب مرونة تفاوضية وإدارة رقمية) |
| العائد الإيجاري الصافي المتوقع | 5.0% – 6.0% (محصن ضد التضخم) | 6.8% – 8.2% (عائد مكثف ومستدام) |
التحليل المالي ولغة الأرقام في 2026: هندسة المراجحة وإستراتيجية “الأهداف الشهرية”
في أسواق العقارات الناضجة، لا يُقاس ذكاء رأس المال بحجم السيولة المُقحمة في السوق، بل بمدى كفاءة توجيهها لاقتناص حالات “التشوه السعري الإيجابي” (Positive Pricing Distortion).
تُمثل منطقة “الفرجان” في الدورة المالية لعام 2026 النموذج الأبرز لهذه الحالة؛ حيث تُتداول أصولها بخصم رأسمالي واضح لا يعكس حقيقة النضج الفعلي لبنيتها التحتية اللوجستية وشبكة المترو العاملة بكامل طاقتها.
بالنسبة للمستثمر المؤسسي أو مدراء المحافظ العقارية، فإن هذا التشوه يفتح نافذة نادرة لبناء مراكز مالية فائقة الربحية وتطبيق هندسة مالية متقدمة تفكك المخاطر وتعظم التدفقات النقدية، عبر ثلاثة محاور تحليلية رقمية:
1. أسعار الدخول الجذابة (Entry Points) وتكتيك الاستحواذ المجزأ (Bulk Allocation)
يتميز الهيكل السعري لمنطقة الفرجان في عام 2026 بمرونة رأسمالية عالية تتيح تسييل الفرص الاستثمارية دون تجميد كتل سيولة ضخمة في أصل واحد:
مصفوفة أسعار الدخول: تبدأ أسعار الاستوديوهات الفاخرة في المشاريع الجديدة والمحدثة من 550,000 إلى 650,000 درهم إماراتي، بينما تتراوح الشقق ذات الغرفة الواحدة (1BHK) بين 850,000 و 1,100,000 درهم.
سحق مخاطر التركز عبر الشراء بالجملة (Bulk Buying): بدلاً من توجيه سيولة نقدية بقيمة 3 ملايين درهم للاستحواذ على شقة واحدة في مناطق المركز المشبعة (مثل داون تاون دبي)، يتيح هذا النطاق السعري المنخفض للمستثمر الاستحواذ على حزمة (Portfolio) تتألف من 4 إلى 5 وحدات مدمجة داخل الفرجان.
الترجمة التشغيلية لتفتيت المخاطر: توزيع السيولة على عدة أصول مدمجة يضمن للمحفظة تنويع قاعدة المستأجرين. إذا واجهت وحدة واحدة فترة شغور مؤقتة لإعادة الطلاء أو الصيانة، تظل الوحدات الأربع الأخرى تعمل بكفاءة تشغيلية وتدر تدفقاً نقدياً يغطي الالتزامات ويحمي العائد الإجمالي، مما يرفع من “هامش الأمان” (Margin of Safety) للمستثمر.
2. المراجحة التقييمية (PSF Arbitrage) ونظرية التقارب السعري (Price Convergence)
المحرك الرياضي الأقوى للنمو الرأسمالي المستقبلي في الفرجان يكمن في فجوة الخصم السعري مقارنة بالمناطق المحاذية لشرايين دبي الرئيسية:
مؤشر سعر القدم المربع (PSF): يتراوح متوسط سعر القدم المربع للمشاريع الفاخرة والذكية قيد التسليم في الفرجان بين 1,000 و 1,300 درهم إماراتي.
فجوة الخصم الاستراتيجي (The 30% Discount Gap): بمقاييس السوق لعام 2026، يُعد هذا السعر منخفضاً بنسبة تقارب 30% عن الأصول المماثلة تقنياً وهندسياً والمطروحة على طول شريط شارع الشيخ زايد أو المجمعات الملاصقة للمارينا، على الرغم من أن الفرجان تمتلك ربطاً مباشراً بالمترو والطرق الحرة يضاهي تلك المناطق.
التقاط أرباح موجات التسليم (2026 – 2027 Handover Waves): يعلم المستثمر المحترف أن هذا الخصم السعري هو تشوه مؤقت سينغلق حتماً. مع توالي موجات تسليم المشاريع الكبرى خلال النصف الثاني من 2026 وعام 2027 ونضج الطابع الفاخر للأبراج الذكية، ستتحرك أسعار الفرجان صعوداً للتقارب مع محيطها الجغرافي.
الدخول في هذه المرحلة يضمن للمحفظة التقاط “حقوق ملكية غير محققة” (Unearned Equity) تتحول إلى نمو رأسمالي صافٍ (Capital Appreciation) عند التخارج.
3. هندسة مراقبة الأداء: فلسفة “الأهداف الشهرية” وسحق ضوضاء السوق
في التقييم العقاري المؤسسي، يرتبط نجاح إدارة الأصول بمدى دقة وواقعية أدوات القياس والمراقبة. أثبتت التجربة العملية في عام 2026 أن تصميم خطط العمل ومراقبة الأداء المالي لعقارات الفرجان يجب أن يستند حصرياً إلى “أهداف ومقاييس شهرية ثابتة” (Monthly Operational Goals):
عيوب التتبع الأسبوعي الدقيق: محاولات تتبع أداء المحفظة العقارية بشكل أسبوعي أو يومي تُعد خطأً استراتيجياً؛ حيث تدفع المستثمر نحو امتصاص “ضوضاء السوق” (Market Noise) والمضاربات اللحظية التي لا تعكس الواقع التشغيلي. التتبع الأسبوعي المفرط يخلق تشتتاً تحليلياً ولا يتناسب مع طبيعة التدفقات العقارية.
الفلسفة التشغيلية للأهداف الشهرية: الأصول العقارية بطبيعتها تتحرك وتتنفس على دورات شهرية. فواتير المرافق، رسوم تبريد المناطق، توزيعات عوائد الإيجار الذكي، ودورات تحصيل شيكات المستأجرين (سواء كانوا أفراداً أو شركات لوجستية من جبل علي) كلها مصممة ومبرمجة على أساس شهري.
بناء لوحات التحكم الرقمية (Operational Dashboards): الاستثمار الناجح في الفرجان يتطلب هيكلة نظام التقارير المالية بناءً على مؤشرات أداء شهرية واضحة:
- صافي التدفق النقدي الشهري (Monthly Net Cash Flow): بعد استقطاع مصاريف الصيانة التنبؤية واستهلاك الطاقة الذكي.
- معدل الإشغال المستهدف شهرياً (Monthly Occupancy Rate): وتحديداً عند تسييل الوحدات عبر إستراتيجيات الإيجار المرن أو المتوسط الأجل.
- تراكم احتياطي الصيانة (Sinking Fund Matrix): الذي يتم اقتطاعه شهرياً لحماية الأصل من التقادم المعماري.
تضمن هذه المنهجية المنطقية والنظامية للمستثمر قراءة خطية هادئة ومؤتمتة لنمو ثروته، بعيداً عن التذبذبات اللحظية، مما يسمح بإعادة تدوير العوائد الشهرية بكفاءة فائقة لاستغلال الفرص الجديدة في السوق.
مصفوفة الأداء المالي المتوقع لشقق الفرجان (دورة 2026)
| المؤشر المالي القياسي | وحدات الاستوديو الذكية (Studio) | شقق الغرفة والصالة (1BHK) |
| متوسط سعر الدخول (AED) | 550,000 – 650,000 | 850,000 – 1,100,000 |
| متوسط سعر القدم المربع (PSF) | 1,100 – 1,300 درهم | 1,000 – 1,200 درهم |
| فجوة الخصم التقييمي الحالية | ~30% مقارنة بشريط المركز | ~30% مقارنة بشريط المركز |
| العائد الإيجاري الصافي المستهدف | 7.5% – 8.2% (إدارة رقمية/مرنة) | 6.8% – 7.5% (عقود مستقرة/شركات) |
| دورة تقييم الأداء الموصى بها | شهرياً (Monthly Base) | شهرياً (Monthly Base) |
| النمو الرأسمالي المتوقع (2026-2027) | 8% – 11% سنوياً | 7% – 10% سنوياً |
معايير الحوكمة البيئية والاجتماعية (ESG): تحويل الاستدامة البيئية والاجتماعية إلى رافعة مالية للأصول
في الأسواق العقارية المتقدمة لعام 2026، تجاوز تقييم الامتثال لمعايير الحوكمة البيئية والاجتماعية والمؤسسية (ESG) الأطروحات النظرية، ليصبح “ركيزة ماليّة جوهرية” تُحدد تدفقات رؤوس الأموال وصلاحية الأصول للتخارج المؤسسي.
لم يعد صندوق الاستثمار الدولي أو المكتب العائلي يبحث عن جدران خرسانية صماء، بل عن “أنظمة بيئية مستدامة” قادرة على حماية نفسها من تقلبات كلفة الطاقة، ومحصنة تشريعياً ضد قوانين ضريبة الكربون المستقبلية.
تُقدم منطقة “الفرجان” (Al Furjan) في دورتها الحالية لعام 2026 نموذجاً ناضجاً لكيفية اندماج معايير ESG في المخطط الرئيسي للمنطقة، وتحويل الهندسة البيئية والتصميم الحضري إلى أدوات تشغيلية تسحق المصاريف الزائدة وتدفع بالعوائد الصافية نحو القمة.
1. الشق الاجتماعي والبيئي: “مجتمع الـ 15 دقيقة” والاكتفاء الذاتي الحضري
يركز البُعد الحضري لمنطقة الفرجان على إعادة هندسة المساحات لتقليل الاعتماد على الكربون، وهو ما يُترجم عقارياً إلى “علاوة نمط الحياة” (Lifestyle Premium) التي ترفع من معدلات الاحتفاظ بالمستأجرين:
بنية تحتية خالية من الاحتكاك الميكانيكي: لم تُصمم الفرجان كمجرد ممرات للسيارات؛ بل خُصصت مساحات مشاة واسعة وممرات دراجات هوائية معزولة ومظللة طبيعياً تربط الأحياء السكنية ببعضها. هذا التصميم الجيومكاني يقلل من الانبعاثات الكربونية الناتجة عن التنقلات الداخلية القصيرة، محققاً مفهوم “مدينة الـ 15 دقيقة”.
المراكز المجتمعية كعقد للاستقرار الديموغرافي: تلعب المراكز الحيوية مثل Al Furjan Pavilion و Al Furjan Club دور “المراسي الحضرية” (Urban Anchors). توفير مراكز التجزئة، الصالات الرياضية، العيادات، والمدارس ضمن نطاق المشي للمقيمين يمنح المنطقة ميزة “الاكتفاء الذاتي”.
الأثر المالي على المحفظة العقارية: من منظور إدارة الأصول، تكامُل هذا النظام البيئي يرفع من “مؤشر رضا الساكن” (Tenant Satisfaction Index). الساكن الذي يجد كافة احتياجاته الحياتية والاجتماعية دون مغادرة المجمع يميل إلى تمديد عقده الإيجاري لمدد طويلة، مما يقضي على “معدل دوران المستأجرين” (Tenant Churn) ويحمي المحفظة من فترات الشغور الخفية.
2. الشق البيئي والهندسي: العمارة الخضراء وسحق النفقات التشغيلية (OPEX Optimization)
المحرك المالي الأكثر خطورة وجاذبية في المشاريع الجديدة والمطروحة في الفرجان لعام 2026 (مثل كاسا ألتيا والأبراج الذكية لسمانا ودانوب) يكمن في ثورتها على الكلفة التشغيلية للمباني عبر تكنولوجيا البناء المستدام:
أ. هندسة الغلاف المبني والعزل الحراري الصارم
تتبنى مشاريع 2026 أكواد بناء صارمة تعتمد على العزل الحراري الفائق للجدران والأسقف (High-Thermal Mass Shells). هذا العزل يمنع التبادل الحراري بين المناخ الخارجي الحار صيفاً والبيئة الداخلية للمبنى، مما يقلل العبء الأساسي على أنظمة التكييف والتبريد.
ب. الواجهات الزجاجية الذكية وحصاد الضوء (Daylight Harvesting)
يتم استخدام واجهات زجاجية متطورة ومعالجة بتقنيات النانو (مثل زجاج Low-E المزدوج). هذه التكنولوجيا تمرر الضوء الطبيعي بالكامل لإنارة الشقق والممرات، ولكنها تمنع وتصفي الأشعة تحت الحمراء وفوق البنفسجية المسؤولتين عن نقل الحرارة.
3. لغة الأرقام: كيف يترجم الامتثال لـ ESG إلى رفع العائد الصافي (Net ROI)؟
إن حاصل جمع “العزل الحراري الفائق” مع “الواجهات الذكية” ينتج عنه معادلة مالية خطية تصب مباشرة في مصلحة مالك العقار:
كفاءة الغلاف المبني⟶خفض استهلاك الطاقة بنسبة 35%⟶انخفاض الـ OPEX⟶ارتفاع الـ Net ROI
انخفاض نفقات التشغيل (OPEX): تقليص استهلاك الطاقة والمياه بنسب تتراوح بين 30% و 40% لا يخفض فواتير المستأجر فحسب، بل يسحق تكلفة تشغيل الممرات، ردهات الاستقبال، المسابح، والمرافق المشتركة للأبراج.
الانخفاض التلقائي لرسوم الخدمات (Service Charges): فواتير طاقة المرافق المشتركة هي المكون الأساسي لرسوم الصيانة السنوية التي يفرضها المطورون على الملاك. في أبراج الفرجان الذكية المستدامة، ينعكس هذا التوفير في انخفاض حاد لرسوم الخدمات السنوية لكل قدم مربع.
التعظيم المباشر للعائد الصافي (Net ROI): في الحسابات العقارية، يُقتطع مبلع رسوم الخدمات مباشرة من العائد الإيجاري الإجمالي للوصول إلى الربح الصافي. كل درهم يتم توفيره وسحقه من رسوم الصيانة نتيجة الامتثال البيئي، يتحول تلقائياً وفورياً إلى خانة التدفق النقدي الصافي للمستثمر، مما يرفع العائد الصافي للمنطقة إلى مستويات تتراوح بين 6.8% و 8.2%.
4. الامتثال لنطاق الانبعاثات الثالث (Scope 3) والسيولة التخارجية الفائقة
تتمتع العقارات المتوافقة مع معايير ESG في الفرجان لعام 2026 بميزة تمويلية وتخارجية تجعلها الهدف الأول لرأس المال الدولي الصبور:
جذب التمويل الأخضر (Green Mortgages)
البنوك والمؤسسات المالية في الإمارات تقدم اليوم تسهيلات ائتمانية ومعدلات فائدة تفضيلية مخفضة للمستثمرين الذين يستحوذون على أصول عقارية تحمل شهادات استدامة معتمدة، مما يقلل من “كلفة الدين” على المستثمر ويزيد من رافعته المالية.
الهدف الأول للصناديق السيادية (REITs)
عندما يقرر المستثمر تسييل محفظته العقارية في الفرجان للاستفادة من الأرباح الرأسمالية المحققة، فإن العقارات الخضراء والمستدامة تحظى بـ “سيولة تخارجية فائقة” (High Exit Liquidity).
الصناديق الاستثمارية العالمية ومحافظ الاستثمار العقاري المدرجة تمتلك اليوم تفويضات قانونية تمنعها من شراء الأصول التقليدية عالية الانبعاثات، وتلزمها بالاستحواذ على أصول متوافقة مع معايير ESG لضبط تقارير كربون النطاق الثالث (Scope 3 Emissions)، مما يجعل عقارك في الفرجان السلعة الأكثر طلباً والأسرع بيعاً بأعلى تقييم في السوق الثانوي.
تواصل مع خبرائنا في Mudon Global
تأمين الأصول الاستراتيجية في منطقة “الفرجان” لالتقاط هوامش المراجحة التقييمية يتطلب تنفيذاً مالياً دقيقاً ووصولاً مبكراً للمشاريع الواعدة. سواء كنت تستهدف الأبراج المدمجة الذكية لتأسيس تدفق نقدي شهري صلب، أو الفلل العائلية لحفظ الثروة وتنميتها، فإن فريقنا جاهز لتحويل استنتاجاتك البحثية إلى واقع تنفيذي يحمي رأس مالك.
تواصل معنا مباشرة لاستعراض تحليلات المشاريع الجديدة ومناقشة تخصيص السيولة الأمثل.